
ショートステイや特養を使うと、介護サービス費のほかに食費と居住費がかかります。
ここが意外と大きい。月に数万円の差になります。
でも、一定の条件を満たす方は、この食費と居住費に上限を設けてもらえる制度があります。
介護保険負担限度額認定といいます。
ケアマネジャーとして20年、この制度をめぐって「もっと早く知りたかった」という声も、「申請したのに通らなかった」という相談も、何度も受けてきました。
今回は、この制度について書きます。
制度の内容は改定されることがあり、運用も市区町村によって異なります。この記事は2026年9月時点の内容をもとに書いています。実際の判断は、必ずお住まいの市区町村(保険者)にご確認ください。
どのサービスが対象になるのか
対象になるのは、主にこの4つです。
- 特別養護老人ホーム(地域密着型を含む)
- 介護老人保健施設(老健)
- 介護医療院
- ショートステイ(短期入所生活介護・短期入所療養介護)
ショートステイが入っているのが、意外と知られていません。入所していなくても使える制度です。
一方で、有料老人ホーム、サービス付き高齢者向け住宅、グループホームは対象外です。ここは間違えやすいところです。
まず、住民税非課税であることが前提です
大前提として、世帯全員と配偶者が住民税非課税であることが必要です。
配偶者は、世帯分離していても、内縁関係でも対象に含まれます。「世帯を分けたから大丈夫」とはなりません。
そのうえで、本人の年金収入などによって段階が分かれ、段階ごとに預貯金の基準額が決まっています。
預貯金がいくらまでなら対象になるのか
ここが一番よく聞かれるところです。段階ごとに、こう決まっています。
預貯金等の基準額(第1号被保険者の場合)
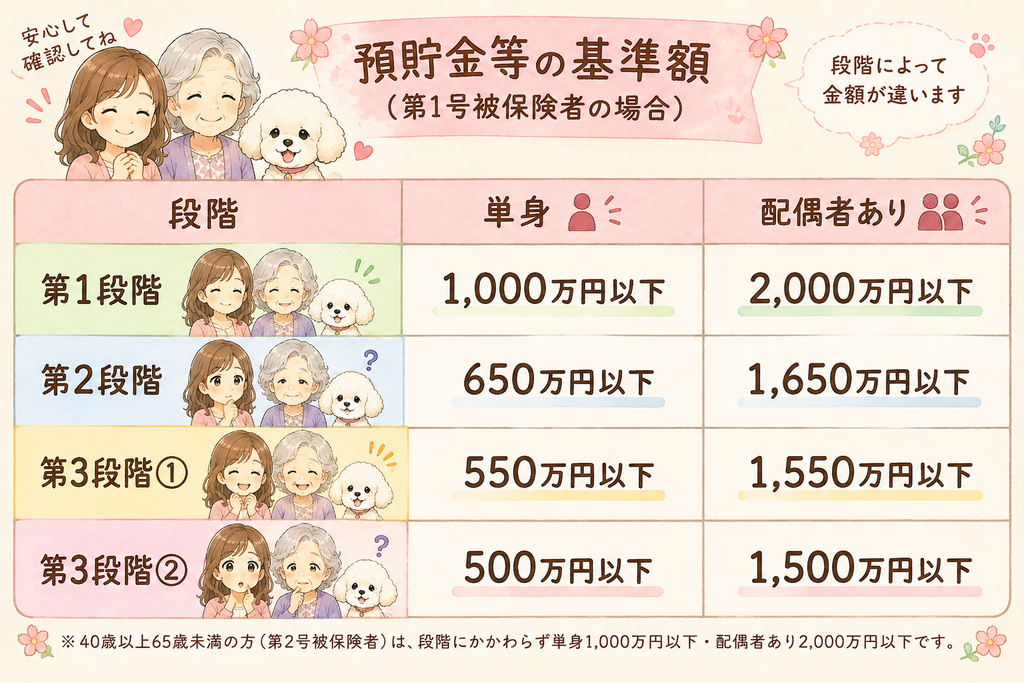
※40歳以上65歳未満の方(第2号被保険者)は、段階に関わらず単身1,000万円以下・配偶者あり2,000万円以下です。
よく「500万円まででしょ」と言われるのですが、それは第3段階②の基準です。段階によって金額が違います。
「預貯金」の範囲は、思っているより広いです
ここも誤解が多いところです。対象になるのは通帳の残高だけではありません。
- 預貯金(普通・定期)
- 有価証券(株式、国債、地方債、社債など)
- 投資信託
- 金・銀など、時価評価がしやすい貴金属
- タンス預金
生命保険については、資産として勘案されない扱いになっています。
借入金や住宅ローンなどの負債は、原則として預貯金等から差し引いて判定されます。借用証書や残高証明書など、負債額を確認できる書類が必要です。必要書類は市区町村にご確認ください。
2026年8月から、一部が変わりました
2026年8月に改定がありました。主な変更点は2つです。
ひとつは、第2段階と第3段階①を分ける年金収入等の基準が、80万9,000円から82万6,500円になったこと。年金額が上がっただけで段階が変わってしまうのを防ぐための見直しです。
もうひとつは、第3段階①・②の食費と、第3段階②の居住費が引き上げられたこと。第1段階・第2段階は据え置きです。
すでに認定証をお持ちの方は、認定証に書かれている「段階」を確認してみてください。第3段階①か②なら、今回の引き上げの対象です。
認定されると、食費はいくらになるのか
「対象になるかどうか」だけでなく、実際いくらになるのかも見ておきます。
食費の負担限度額(1日あたり・2026年8月〜)
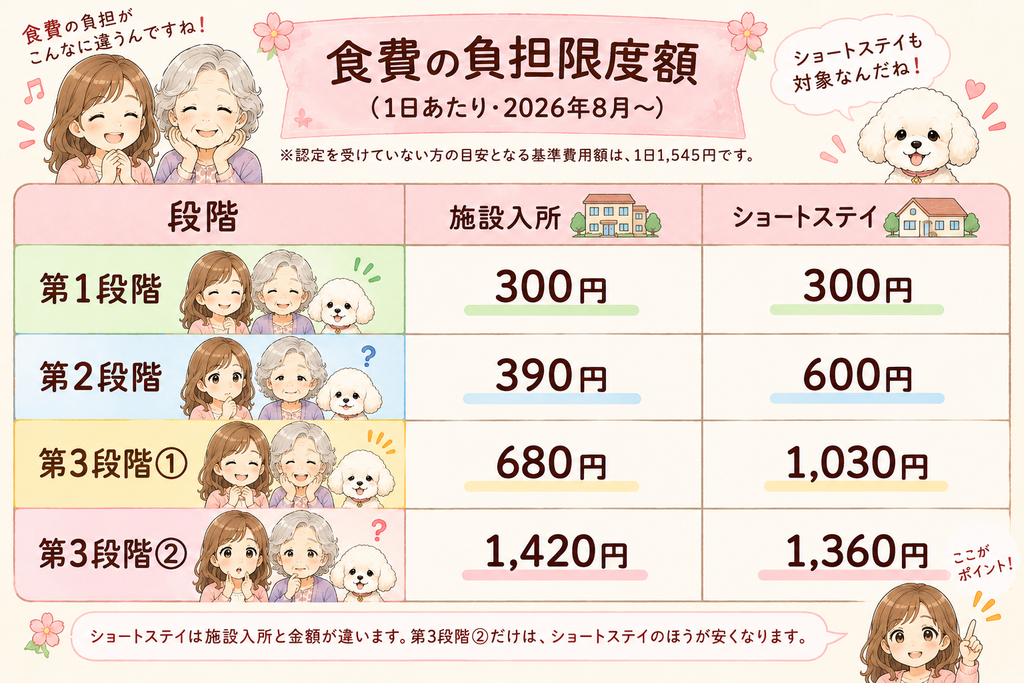
※認定を受けていない方の目安となる基準費用額は、1日1,545円です。
第2段階の方なら、施設入所で1日390円です。基準費用額(1,545円)と比べると、1日で1,000円以上、30日なら3万円以上の差になります。
ただし基準費用額はあくまで目安で、実際の食費は施設との契約で決まります。
ショートステイは施設入所と金額が違うので、そこは注意してください。第3段階②だけは、ショートステイのほうが安くなります。
居住費は、部屋のタイプ(ユニット型個室、多床室など)によって変わります。こちらは施設や市区町村で確認してください。
申請しないと受けられません。そして、さかのぼれません
ここが、私が一番伝えたいところです。
条件を満たしていても、申請しなければ適用されません。
そして、過去にさかのぼって返してもらうことは、原則できません。
対象だったのに知らないまま、半年、1年と満額を払い続けていた。そういう方を、私は何人も見てきました。
月に数万円だとすると、1年で数十万円です。それが戻ってこない。
ただし、認定証は「申請した月の1日」から有効になります。月の途中で申請しても、その月の初日にさかのぼるということです。
だから、思い当たったらすぐ動いてください。「来月でいいか」と思った時点で、1か月分を損します。
月末に申請するときの注意
書類の不備などにより、申請日・受付日の扱いが翌月になる可能性もあります。月末の申請は、事前に市区町村へ確認してください。
郵送の場合は、市区町村に到達した日が申請日です。月末が近いときは、余裕をもって出すか、窓口へ直接持参してください。
申請は市区町村の窓口で行います。通帳のコピーが必要になるので、本人名義・配偶者名義のものを準備してください。
そして、認定証の有効期間は原則7月31日までです。8月以降も引き続き軽減を受けるには、毎年度、更新申請が必要になります。自治体によっては6〜7月から受付が始まります。更新を忘れると、そこで切れます。
誰も悪くないまま、利用者だけが損をすることがあります
ここは、正直に書いておきます。
ケアマネジャーや施設から、この制度の案内がないこともあります。
本人や家族の課税状況や預貯金の額を、ケアマネジャーや施設が把握しているとは限りません。
実際にあった話です。
あとになって制度を知った方が、「教えてくれなかった。ケアマネか施設が弁償してほしい」とおっしゃったことがあります。
気持ちは分かります。金額が大きいですから。
そのとき私が保険者に確認したところ、こういう趣旨の説明でした。
広報などで制度を周知しているため、市民のみなさんにも確認していただきたい。
冷たく聞こえるかもしれません。
でも、ケアマネジャーや施設が本人・家族の預貯金額まで把握しているとは限りませんし、制度の対象になりそうな方すべてに、必ず個別の案内が届くとも限りません。
そして、あとから制度を知っても、原則として過去の分までさかのぼって適用されません。
だからこそ、待たないでください。
住民税が非課税で、ショートステイや施設を使っているなら、こちらから聞いてください。
「負担限度額認定って、うちは対象になりますか?」
この一言で十分です。担当のケアマネジャーでも、施設の相談員でも、市区町村の窓口でも構いません。
預貯金を動かせばいい、とはなりません
最後に、これも書いておきます。
基準額を少し超えている。だったら、申請の前に引き出しておけばいいのでは。そう考える方がいます。
おすすめしません。
申請時には、通帳の残高だけでなく、直近の入出金履歴の提出を求められます。必要となる期間や書類は、市区町村にご確認ください。
申請直前に多額の引き出しがあれば、使途を確認されます。自治体によっては領収書などの提出を求め、確認できない場合は引き出し前の金額で判定すると明記しています。
そして、引き出したお金を手元に置いても、タンス預金は資産として申告の対象です。口座から出せば資産が減ったことになる、という仕組みではありません。
虚偽の申告をすれば、給付の返還を求められることもあります。
うちの母のときも、しっかり聞かれました
これは不正でも何でもない話です。
母の申請のとき、窓口で通帳を確認され、2つ質問されました。
ひとつは、15万円のマッサージチェアを買ったときの出金。
もうひとつは、家族へのお祝いで渡したお金。
「これは何ですか?」
どちらも普通の買い物とお祝いです。それでも、まとまった金額が動いていれば聞かれます。
やましいことがあるかどうかではなく、動きがあれば確認される。そういう仕組みだと思っておいてください。
正直に申告して、対象なら受ける。対象でなければ、ほかの軽減制度がないか一緒に探す。それが結局、一番早いです。
まずは、聞いてみてください
この制度は、条件に当てはまるかどうかで、月の負担がかなり変わります。
「うちは持ち家があるから無理でしょう」と思っている方もいますが、自宅の評価額が預貯金等の基準額に加算されるわけではありません。
判断がつかないときは、通帳と年金額が分かるものを持って、市区町村の窓口で相談してみてください。
そして、担当のケアマネジャーにも一言、聞いてみてください。
「負担限度額認定、うちは対象になりますか?」
最終的に認定するのは市区町村ですが、言ってもらえれば、私たちケアマネジャーも制度を確認し、申請につながるようお手伝いできます。
知らなかったために、本来受けられたはずの軽減を受けられない。そんなことが少しでも減ってほしいと思います。
「そもそも親がショートステイを嫌がって、利用につながらない」という方は、こちらの記事もどうぞ。
コメント